


В Центральный банк за 6 месяцев поступило более 4,1 тыс. обращений: что происходит на финансовом рынке?
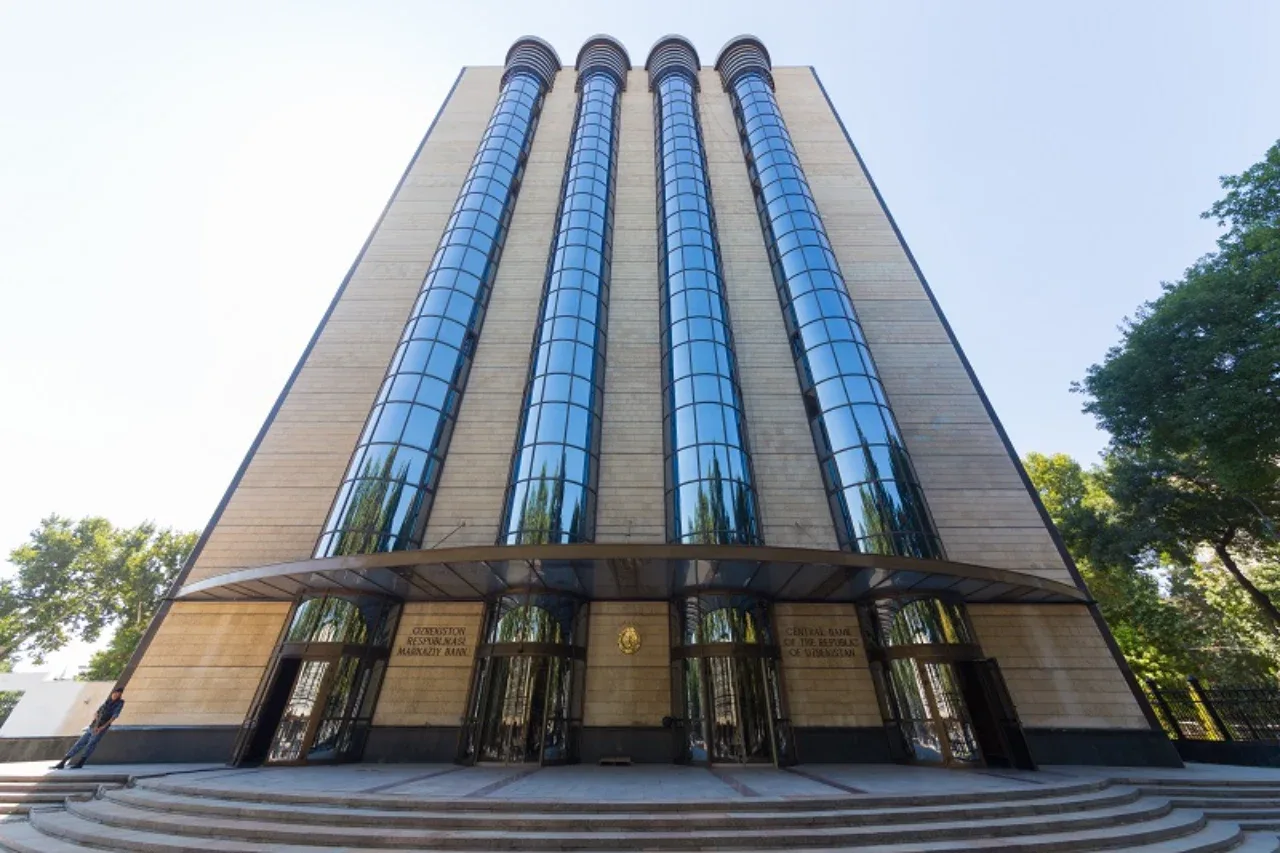
В банковско-финансовой системе Узбекистана наблюдается заметный рост спорных вопросов между клиентами и финансовыми учреждениями, а также проблем в сфере кибербезопасности. Согласно официальному отчету, опубликованному Центральным банком Республики Узбекистан, за первые шесть месяцев 2026 года от физических и юридических лиц поступило в общей сложности 4,1 тыс. обращений, что ровно на 6,9 процента больше по сравнению с аналогичным периодом прошлого года. Наибольшая доля недовольства населения традиционно пришлась на банковские кредиты — количество жалоб по вопросам кредитования подскочило с 1,2 тысячи сразу до 2 тысяч.
Однако самой тревожной и резонансной частью отчета стал резкий рост числа обращений, связанных с пластиковыми картами и финансовым мошенничеством: количество жалоб в этой сфере увеличилось почти в четыре раза, достигнув 956 с прежних 245. Как подчеркивает регулятор, 3 тысячи поступивших обращений были решены положительно, по 684 даны подробные правовые разъяснения, 71 направлен в соответствующие ведомства, а по состоянию на 1 июля еще 318 заявлений находились на стадии рассмотрения.
И почему же растет недовольство населения банковскими кредитами, о каких рисках свидетельствует 4-кратный рост краж средств с пластиковых карт и какие меры обязан принять Центральный банк для защиты денег граждан?
«4-кратный киберриск и кредитное давление»: статистика обращений в цифрах
Основные направления жалоб, поступивших в Центральный банк:
Банковские кредиты — абсолютный лидер (2 000): Количество недовольств по поводу получения кредитов, процентных ставок, давления при взыскании и условий договоров выросло с 1,2 тысячи до 2 тысяч;
Пластиковые карты и мошенничество (956): Жалобы на случаи незаконного списания средств с банковских карт и кибермошенничество увеличились почти в 4 раза по сравнению с прошлогодним показателем в 245;
Проблемы с депозитами и наличностью: Обращения по вкладам выросли с 73 до 135, а по операциям с наличными деньгами — со 125 до 170;
Дистанционные услуги: Сбои и проблемы в мобильных приложениях и онлайн-банкинге увеличились со 172 до 259;
Сократившиеся направления: Обращения по платежным системам и безналичным расчетам уменьшились с 441 до 365, а по валютному регулированию — с 73 до 66.
«3 тысячи положительных решений и 318 открытых заявлений»:ковы результаты?
Распределение мер, принятых Центральным банком:
Удовлетворено 3 000 обращений: Обеспечено положительное решение законных требований граждан и предпринимателей со стороны коммерческих банков;
684 правовых разъяснения: Заявителям направлены официальные ответные письма по нормам законодательства и пунктам договоров;
71 направленное дело: Вопросы, не входящие в компетенцию, переданы в правоохранительные органы и другие государственные ведомства;
318 заявлений на контроле: По состоянию на 1 июля продолжаются проверки и изучение по сотням обращений.
Экономический анализ и анализ безопасности: выводы специалистов
Оценки финансовых аналитиков и экспертов:
Популяризация потребительских кредитов: Рост числа заемщиков в геометрической прогрессии и тяжелый груз процентов увеличивают количество споров граждан с банками;
Кибергигиена и эпидемия мошенничества: 4-кратный рост жалоб по пластиковым картам показывает, что методы мошенников по получению поддельных ссылок (фишинг), социальной инженерии и SMS-кодов значительно усложнились;
Жесткие требования к коммерческим банкам: Специалисты призывают Центральный банк усилить антифрод-системы (противодействие мошенничеству) коммерческих банков и повысить ответственность за безопасность данных клиентов.
Увеличение числа обращений в Центральный банк ярко демонстрирует активизацию защиты финансовых прав населения, а также необходимость дальнейшего усиления контроля и безопасности в банковской сфере.
А как вы считаете, 4-кратное увеличение краж денег с банковских пластиковых карт и финансового мошенничества вызвано доверчивостью населения или уязвимостью систем безопасности коммерческих банков? Какие реформы, по вашему мнению, необходимы для сокращения споров по банковским кредитам? Оставляйте свои аналитические мнения в комментариях и делитесь анализом этой актуальной проблемы финансового рынка нашей страны со всеми близкими и друзьями!


Комментарии 0
…