


Вкладчик AVO bank 134 дня не может получить свои деньги: Средства от продажи квартиры под арестом
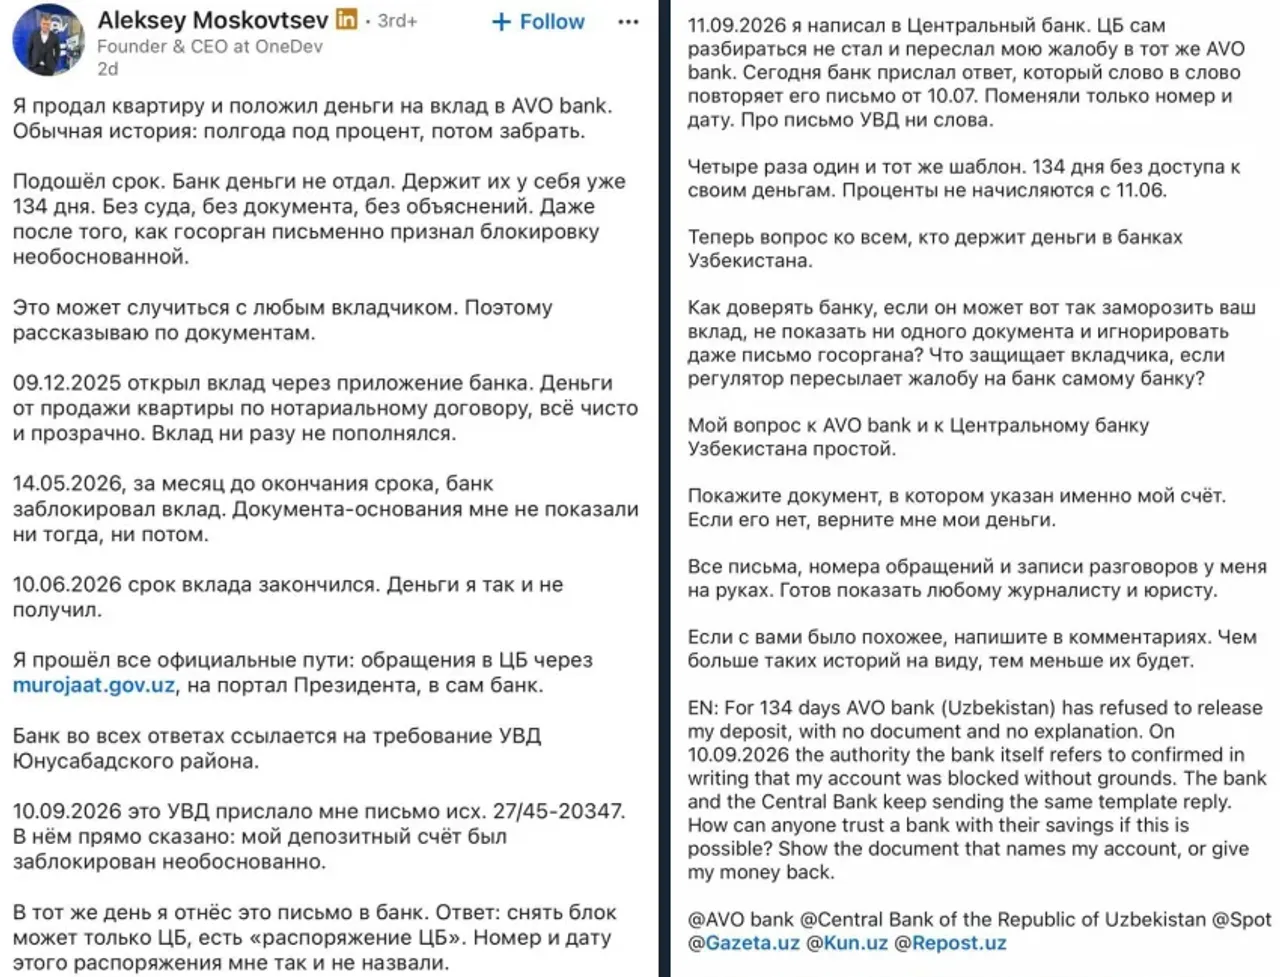
В банковской системе и финтех-сфере Узбекистана возник конфликт, вызывающий серьезные опасения по поводу неприкосновенности сбережений граждан. Основатель и руководитель компании OneDev Алексей Московцев открыто заявил, что его личный вклад в AVO bank заблокирован и он уже 134 дня не может вернуть свои деньги. Предприниматель на основании нотариально заверенного договора продал свою квартиру и 9 декабря 2025 года разместил вырученные средства через мобильное приложение банка на депозитный вклад сроком на 6 месяцев.
Однако 14 мая 2026 года, за месяц до окончания срока, счет был заморожен без каких-либо официальных документов. Несмотря на то, что 10 июня срок вклада истек, банк отказался возвращать деньги, сославшись на указание ОВД Юнусабадского района. Самое интересное, что 10 сентября 2026 года именно это ОВД в официальном письме официально признало блокировку депозитного счета необоснованной, но банк несмотря на это до сих пор не возвращает средства владельцу.
«Нотариальный договор, официальное письмо ОВД и хождения по мукам»: 5 основных точек конфликта
Наиболее важные официальные доказательства по сложной ситуации между AVO bank и вкладчиком:
Законное происхождение средств: Гражданин в нотариальном порядке продал свою квартиру и 9 декабря 2025 года разместил «чистые» деньги на депозите;
Необоснованная и внезапная блокировка: За месяц до окончания срока вклада (14 мая) банк заблокировал счет без указания какого-либо решения;
ОВД признало блокировку необоснованной: ОВД Юнусабадского района в официальном письме №27/45-20347 от 10 сентября 2026 года официально подтвердило необоснованность блокировки счета;
Центральный банк перенаправил жалобу самому банку: Регулятор вместо рассмотрения заявления, поступившего через murojaat.gov.uz, вновь отправил его в AVO bank, а банк повторил свой старый шаблонный ответ;
Проценты остановлены, 134 дня молчания: С 11 июня проценты по вкладу не начисляются, гражданин уже 134 дня не может распоряжаться своими деньгами.
Описание хронологического развития спора между вкладчиком и AVO bank
Таблица важных дат, документов и действий сторон по делу:
Даты и этапы | Законные действия вкладчика | Отношение банка и госорганов | Правовой статус |
09.12.2025 | Разместил деньги от продажи квартиры на вклад через приложение | Банком открыт депозит и заключен договор | Полностью законная сделка |
14.05.2026 | Обнаружил блокировку счета | Банк сослался на требование ОВД Юнусабадского района | Обоснованный документ с указанием конкретного счета не предоставлен |
10.06.2026 | Срок вклада истек, потребовал деньги | Банк деньги не выдал, с 11 июня прекратил выплату процентов | Нарушение договорных обязательств |
10.09.2026 | Получил официальный ответ-письмо из ОВД | ОВД признало блокировку необоснованной (№27/45-20347) | Главный аргумент банка аннулирован |
11.09.2026 | Подал жалобу в ЦБ и обратился в банк | ЦБ переслал жалобу в банк, банк снова дал старый шаблонный ответ | Бюрократическая ловушка в системе контроля |
Правовая и финансовая экспертиза: Как подобная ситуация вредит банковской системе?
Выводы юристов банковской сферы, независимых экономистов и финансовых аналитиков:
«Неприкосновенность вклада гарантирована законом»: Согласно Гражданскому кодексу Республики Узбекистан и банковскому законодательству, банк обязан безоговорочно вернуть деньги по истечении срока вклада или по первому требованию клиента; при отсутствии решения суда или официального постановления следственного органа с указанием конкретного лица и лицевого счета удержание средств является прямым нарушением закона; удержание денег даже после письма ОВД полностью подрывает доверие к вкладчикам;
Проблема пассивного контроля регулятора: Центральный банк, будучи главным поручителем защиты прав вкладчиков, перекладывает жалобу на усмотрение самого обвиняемого банка, что означает хромоту контрольной функции должностных лиц; регулятор в подобных ситуациях обязан незамедлительно назначить специальную проверку;
Слабая сторона цифровых необанков: Хотя такие цифровые финансовые учреждения, как AVO bank, обещают клиентам оперативность, при возникновении проблем невозможность клиента пообщаться с живыми сотрудниками и ответственными руководителями, а также привязка всего к сухим шаблонам и ботам оставляют вкладчиков незащищенными.
Как вы думаете, какую меру наказания должен применить Центральный банк за то, что банк удерживает деньги гражданина в течение 134 дней даже после письма государственного органа? Как, по вашему мнению, подобные инциденты влияют на доверие населения к банкам и вкладам в национальной валюте? Оставляйте свои личные мнения в комментариях и делитесь этим резонансным анализом о правах вкладчиков со всеми!


Комментарии 0
…