


Ҳиндистоннинг нақдсиз инқилоби: кунига 1 миллиард транзакция марказидан репортаж
ҚисқачаAI ёрдамида тайёрланганКўрсатиш
- Ҳиндистонда нақдсиз ҳисоб-китоблар кундалик ҳаётнинг ажралмас қисмига айланган, бу жараён смартфонлар орқали ҚР-код сканерлаш билан амалга оширилмоқда.
- Бу муваффақиятнинг асосида "Индиа Стакк" деб номланган тўрт қатламли рақамли инфратузилма ётади, жумладан, 1,44 миллиард фуқарони қамраб олган рақамли биометрик код (Аадҳаар) ва 9 миллиарддан ортиқ расмий ҳужжатни ўз ичига олган ДигиЛоккер тизими.
Ҳиндистон кўчаларидаги оддий кўча чойхонасидан тортиб, Мумбай марказидаги осмонўпар савдо мажмуаларигача бир хил манзарага гувоҳ бўласиз: одамлар чўнтагидан нақд пул эмас, смартфон чиқариб, QR-кодни сканерлайди. Дунёнинг энг аҳолиси кўп мамлакатида нақдсиз ҳисоб-китоб қандай қилиб одатий турмуш тарзига айланди?
Халқаро медиа-туримиз доирасида ушбу рақамли мўъжизанинг мия маркази — НПСИ (Ҳиндистон Миллий тўловлар корпорацияси) бош қароргоҳида бўлиб, тизимнинг ишлаш механизмларини ўргандик.
«Индиа Стакк»: Тўрт поғонали рақамли пойдевор
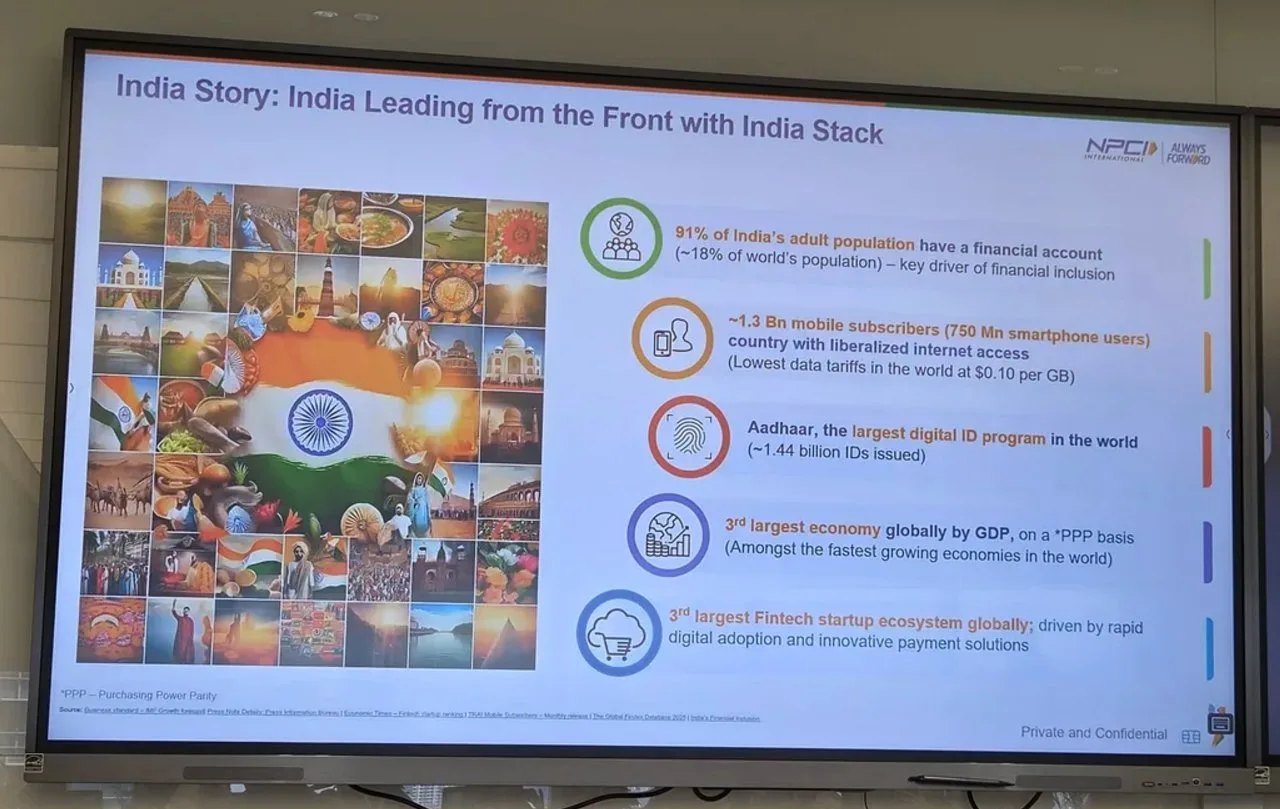
Тақдимотлар давомида маълум бўлишича, бу муваффақият тасодифан юз бермаган. Унинг негизида тўртта мустаҳкам инфратузилма қатлами ётибди:
Рақамли биометрик код (Аадҳаар): 1,44 миллиард фуқаро электрон идентификация тизими билан қамраб олинган. Катта ёшдаги аҳолининг 91 фоизи расмий банк ҳисоб рақамига эга ва ҳар куни қарийб 17 миллион киши электрон шаклда (эKYC) тасдиқдан ўтади.
Қоғозсиз ҳужжатлар (ДигиЛоккер): 9 миллиарддан ортиқ расмий ҳужжат рақамлаштирилган бўлиб, фуқаролар давлат ва банк хизматларидан қоғоз кўтариб юрмасдан фойдаланмоқда.
Ягона нақдсиз тўловлар тармоғи (УПИ ва РуПай): Ҳар қандай банк ва финтех иловасини ўзаро боғловчи тезкор, арзон ва очиқ архитектура.
Қулай инфратузилма: 1,3 миллиард мобил алоқа фойдаланувчиси учун 1 GB мобил интернет нархи дунёдаги энг арзон кўрсаткичлардан бири — тахминан 0,10 долларни ташкил этади.
Кунига 1 миллиард транзакция: Ҳайратланарли рақамлар
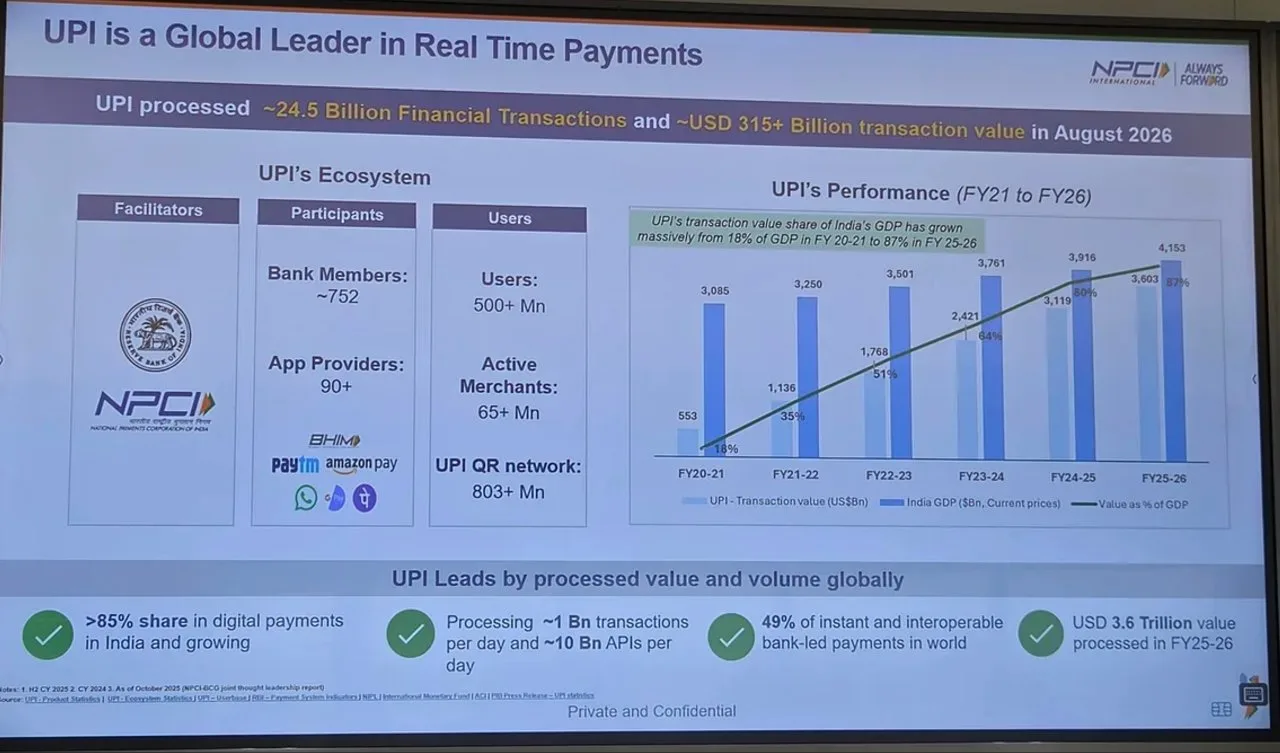
НПСИ тақдим этган кўрсаткичлар нафақат минтақавий, балки глобал молиявий бозор учун ҳам мисли кўрилмаган миқёсга эга:
Сайёрамизда банклар иштирокида амалга ошириладиган барча онсон тезкор тўловларнинг қарийб 49 фоизи айнан Ҳиндистоннинг УПИ тизими ҳиссасига тўғри келмоқда.
Тизим ойига 24,5 миллиарддан ортиқ транзакцияни қайта ишламоқда. Ойлик айланма 315 миллиард доллардан, кунлик операциялар сони эса 1 миллиарддан ошади.
2021 йилда УПИ транзакциялари қиймати Ҳиндистон ЯИМининг 18 фоизини ташкил этган бўлса, бугунги кунга келиб бу улуш 87 фоизга (йиллик 3,6 триллион долларга) етди.
Хусусий монополия эмас, миллий манфаат
Тизимнинг энг ўзига хос жиҳати унинг бошқарув моделидадир. НПСИ — фойда олишни кўзламайдиган (нот-фор-профит) ташкилот бўлиб, уни Ҳиндистон захира банки (РБИ) ва 65 та йирик тижорат банки консорциум сифатида бошқаради.
Бу ерда хусусий финтех иловалари (Google Pay, ПҳонеПе, Пайтм) фойдаланувчиларнинг пулини ўз балансида тўпламайди. Улар фақат қулай интерфейс тақдим этади, маблағ эса харидорнинг банк ҳисобидан сотувчининг ҳисобига бир сония ичида тўғридан-тўғри ўтади. Натижада хавфсизлик кафолатланади ва тизим комиссиясиз, эркин рақобат асосида ишлайди.
БРИКС саммити кунларида Ҳиндистон томони ушбу миллий тажрибани ҳамкор давлатлар тўлов тизимлари билан интеграция қилишга тайёрлигини билдирган эди. Марказий Осиё, хусусан, молиявий технологиялари шиддат билан ривожланаётган Ўзбекистон учун ҳам нақдсиз иқтисодиёт ва очиқ финтех инфратузилмасини барпо этишда Мумбайдаги ушбу модел катта амалий аҳамиятга эга.


Изоҳлар 0
…